08/10/2026 Papiers de recherche

La concentration dans le domaine de l'IA et les opportunités offertes par les SMID européennes

Pourquoi l'association d'une analyse fondamentale et du machine learning s'avère particulièrement efficace sur un marché peu étudié

Depuis le début de la pandémie de COVID-19, les marchés boursiers ont été profondément bouleversés par une série de facteurs puissants : la hausse des taux d’intérêt, l’augmentation de la dette publique, une inflation tenace, des chocs énergétiques à répétition, des tensions géopolitiques et un boom sans précédent des investissements dans l’intelligence artificielle chez les hyperscalers américains.

Cet essor a contribué à propulser plusieurs marchés à des niveaux records, notamment les marchés taïwanais et coréens, fortement axés sur la technologie, tout en protégeant l’économie américaine contre la faiblesse de la consommation provoquée par la hausse des taux d’intérêt et les tensions commerciales.

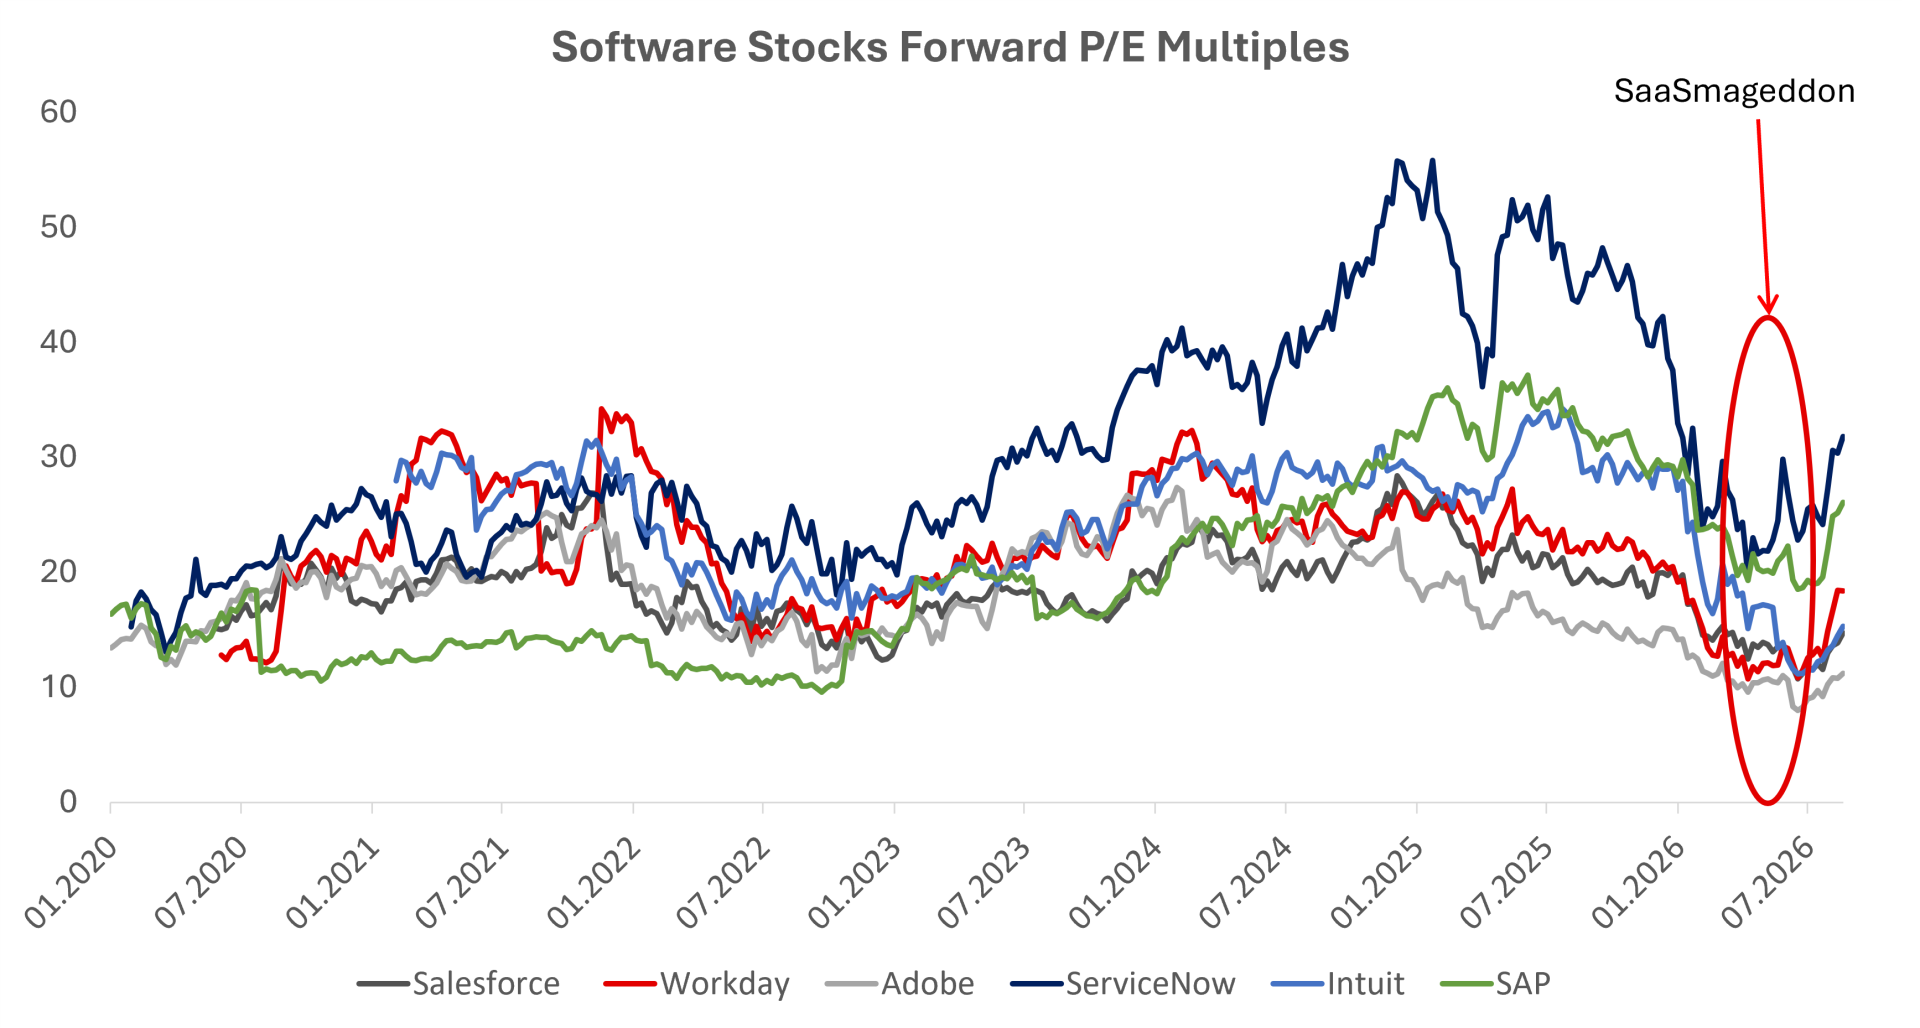
Pourtant, le potentiel de croissance exceptionnel du secteur de l’IA sur plusieurs années s’accompagne d’un revers de médaille. Le « moment DeepSeek » en Chine, début 2025, a fait craindre que les hyperscalers américains n’aient plus besoin d’investir autant dans l’IA. Début 2026, le « SaaSmageddon » a fait chuter les valorisations des éditeurs de logiciels traditionnels de près de moitié, sur fond de craintes que l’IA n’érode leurs revenus futurs.

Source: Bloomberg. Données au 31.08.2026

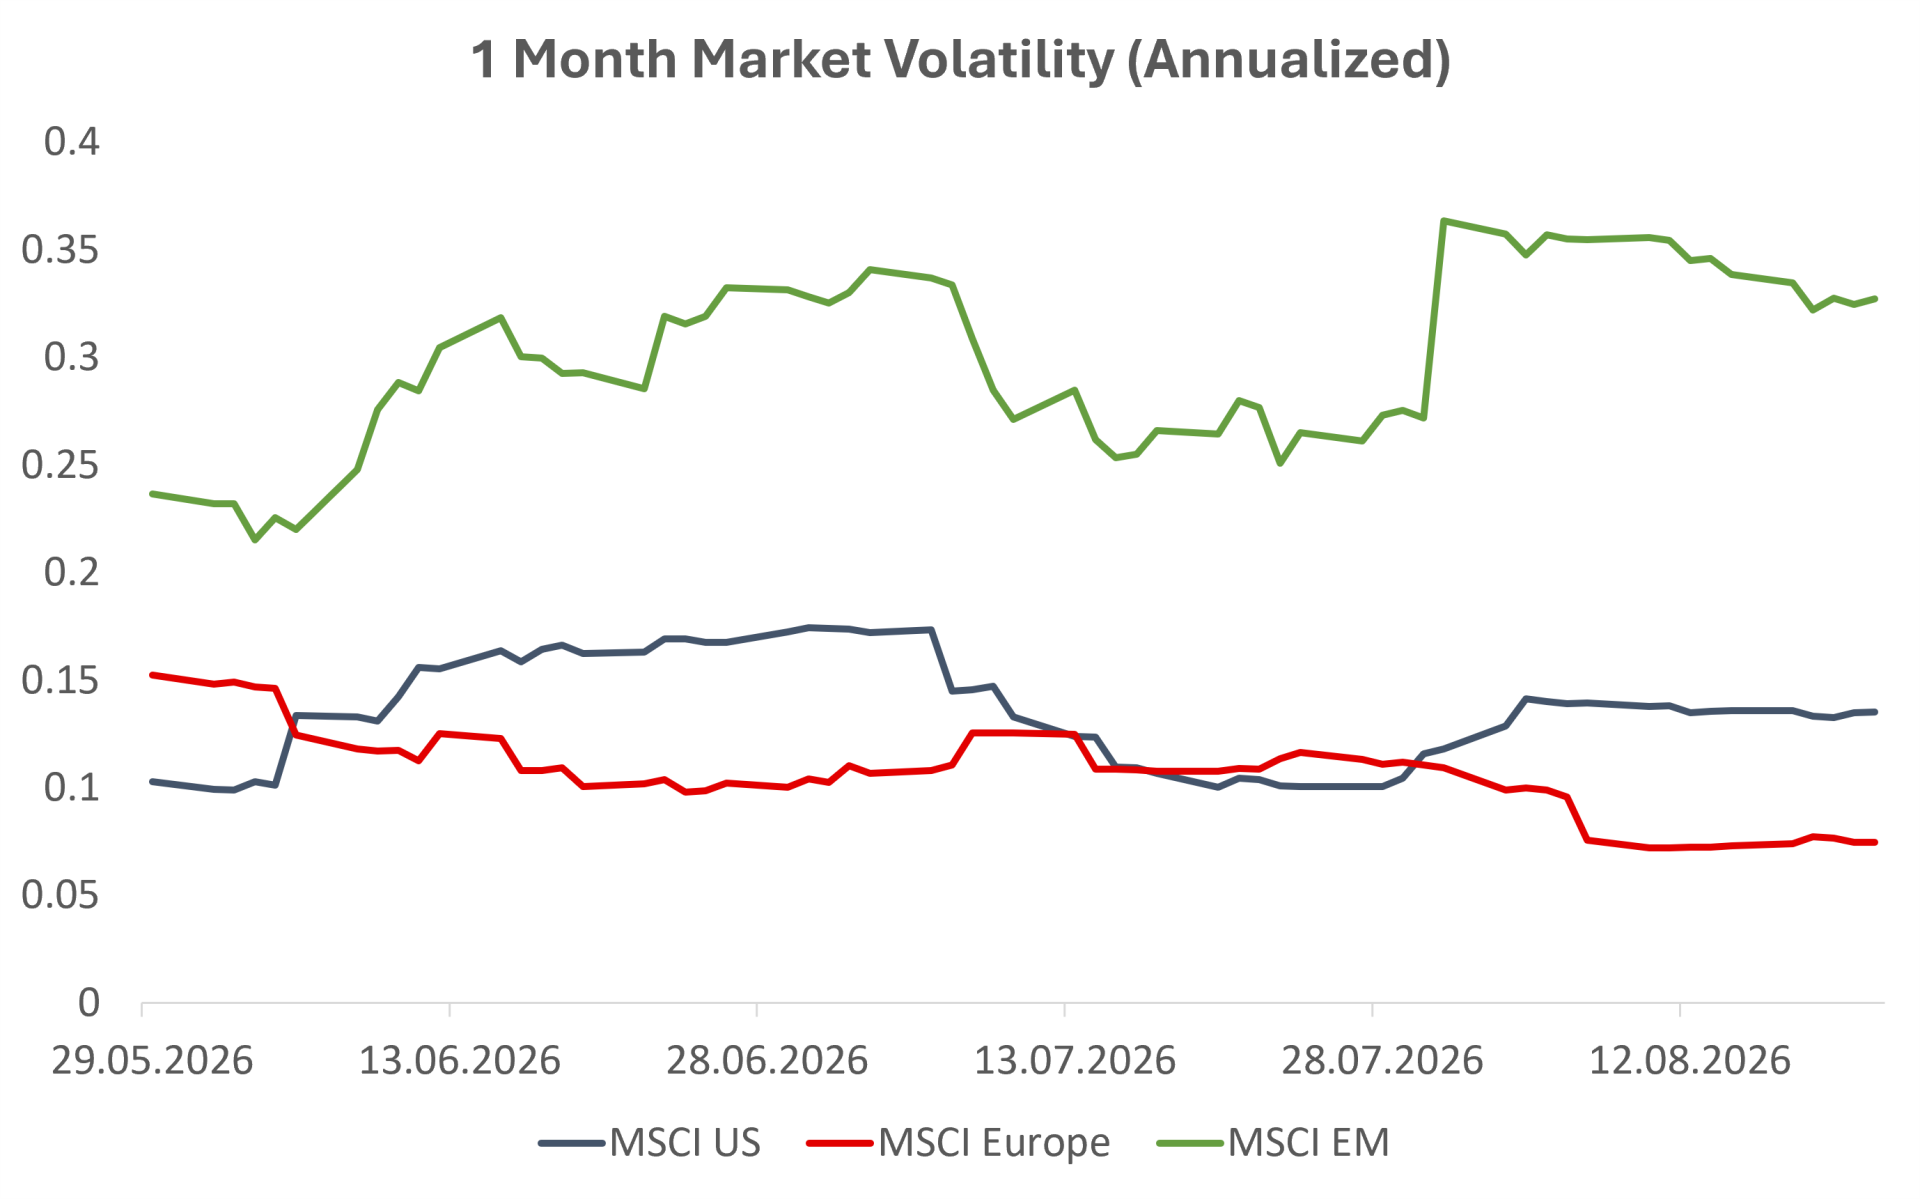
Ces risques ont refait surface lors d’une période de volatilité extrême en Corée durant l’été 2026, lorsque le KOSPI a chuté de près de 40 % en juillet, à la suite d’une hausse alimentée par l’IA et menée par des acteurs clés tels que SK Hynix et Samsung Electronics. La hausse précédente avait attiré un grand nombre d’investisseurs particuliers, souvent recourant à l’effet de levier, qui représentent environ la moitié du marché, craignant de passer à côté du boom de l’IA.

La nécessité de la diversification

Dans un contexte marqué par des changements géopolitiques, des valorisations élevées et une exposition de plus en plus concentrée sur l’IA, les investisseurs ont davantage de raisons de diversifier leurs placements afin de protéger leur capital. La rareté relative, en Europe, des entreprises cotées actives dans les technologies facilitant l’IA, par rapport aux États-Unis et à certains marchés émergents, a contribué à protéger ses marchés boursiers d’une volatilité similaire cet été. Elle a également attiré des investisseurs à la recherche d’une exposition thématique allant au-delà de la tendance liée à l’IA.

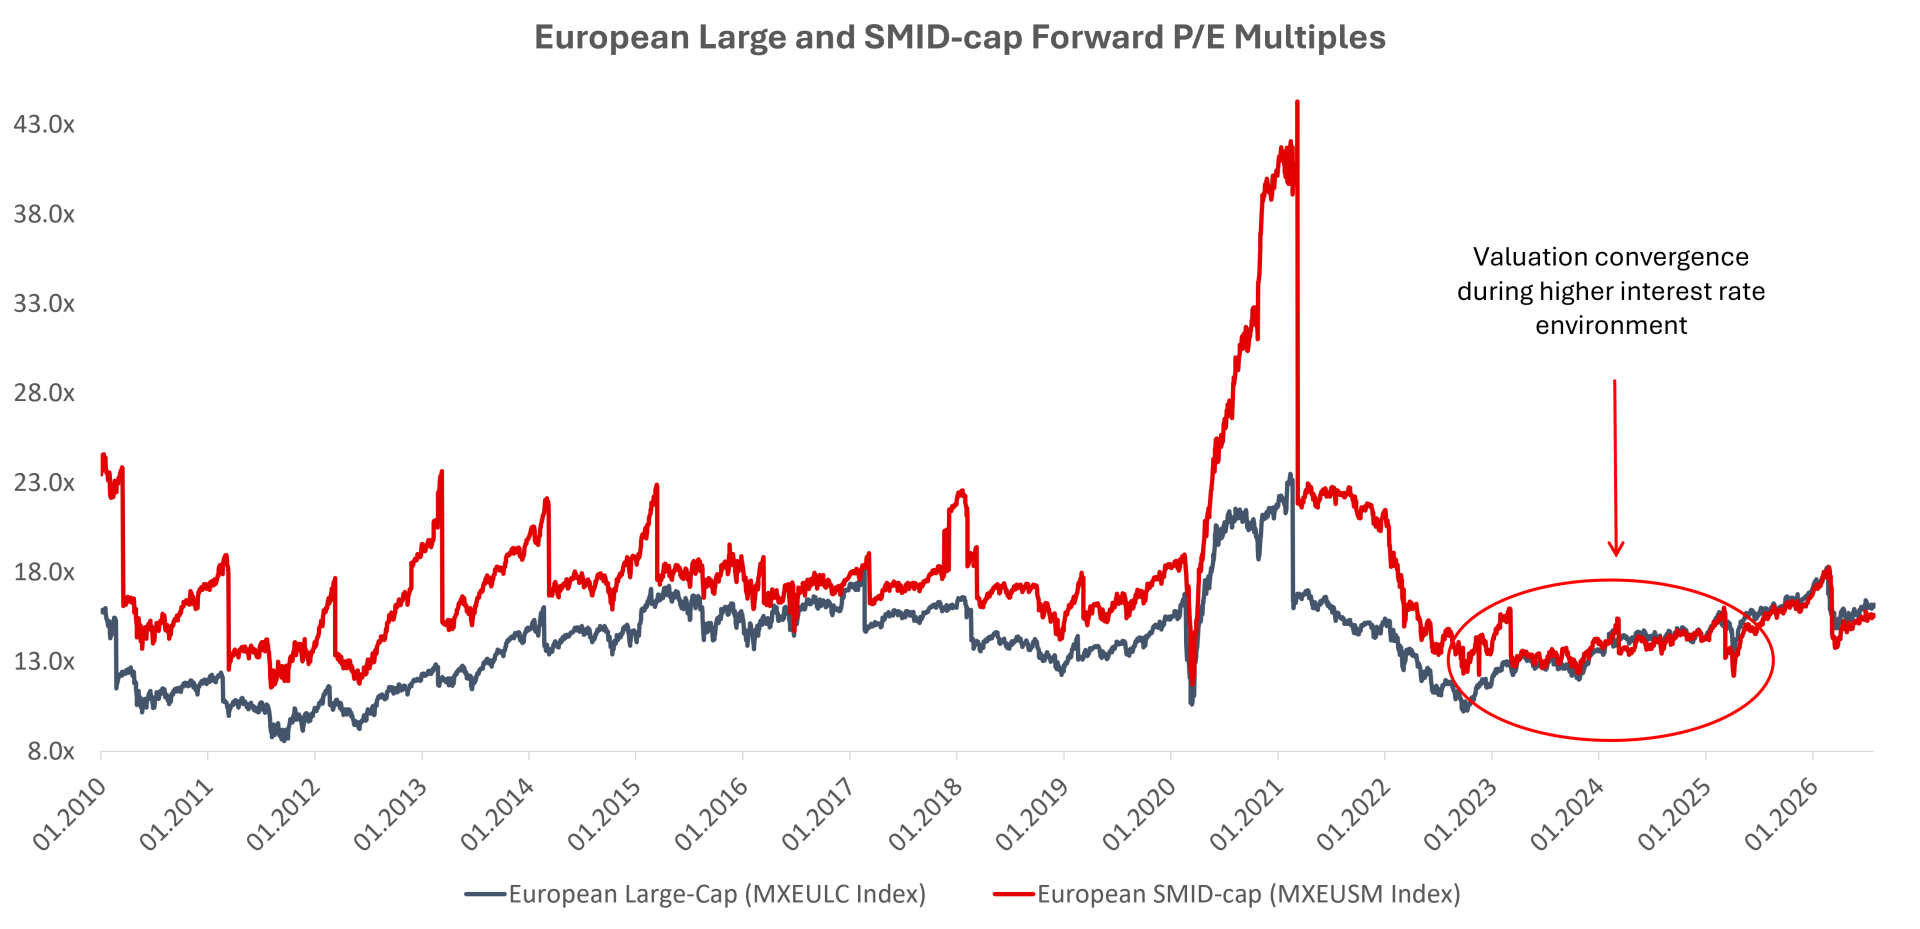
Source: Kepler Unigestion, Bloomberg. Données au 31.08.2026

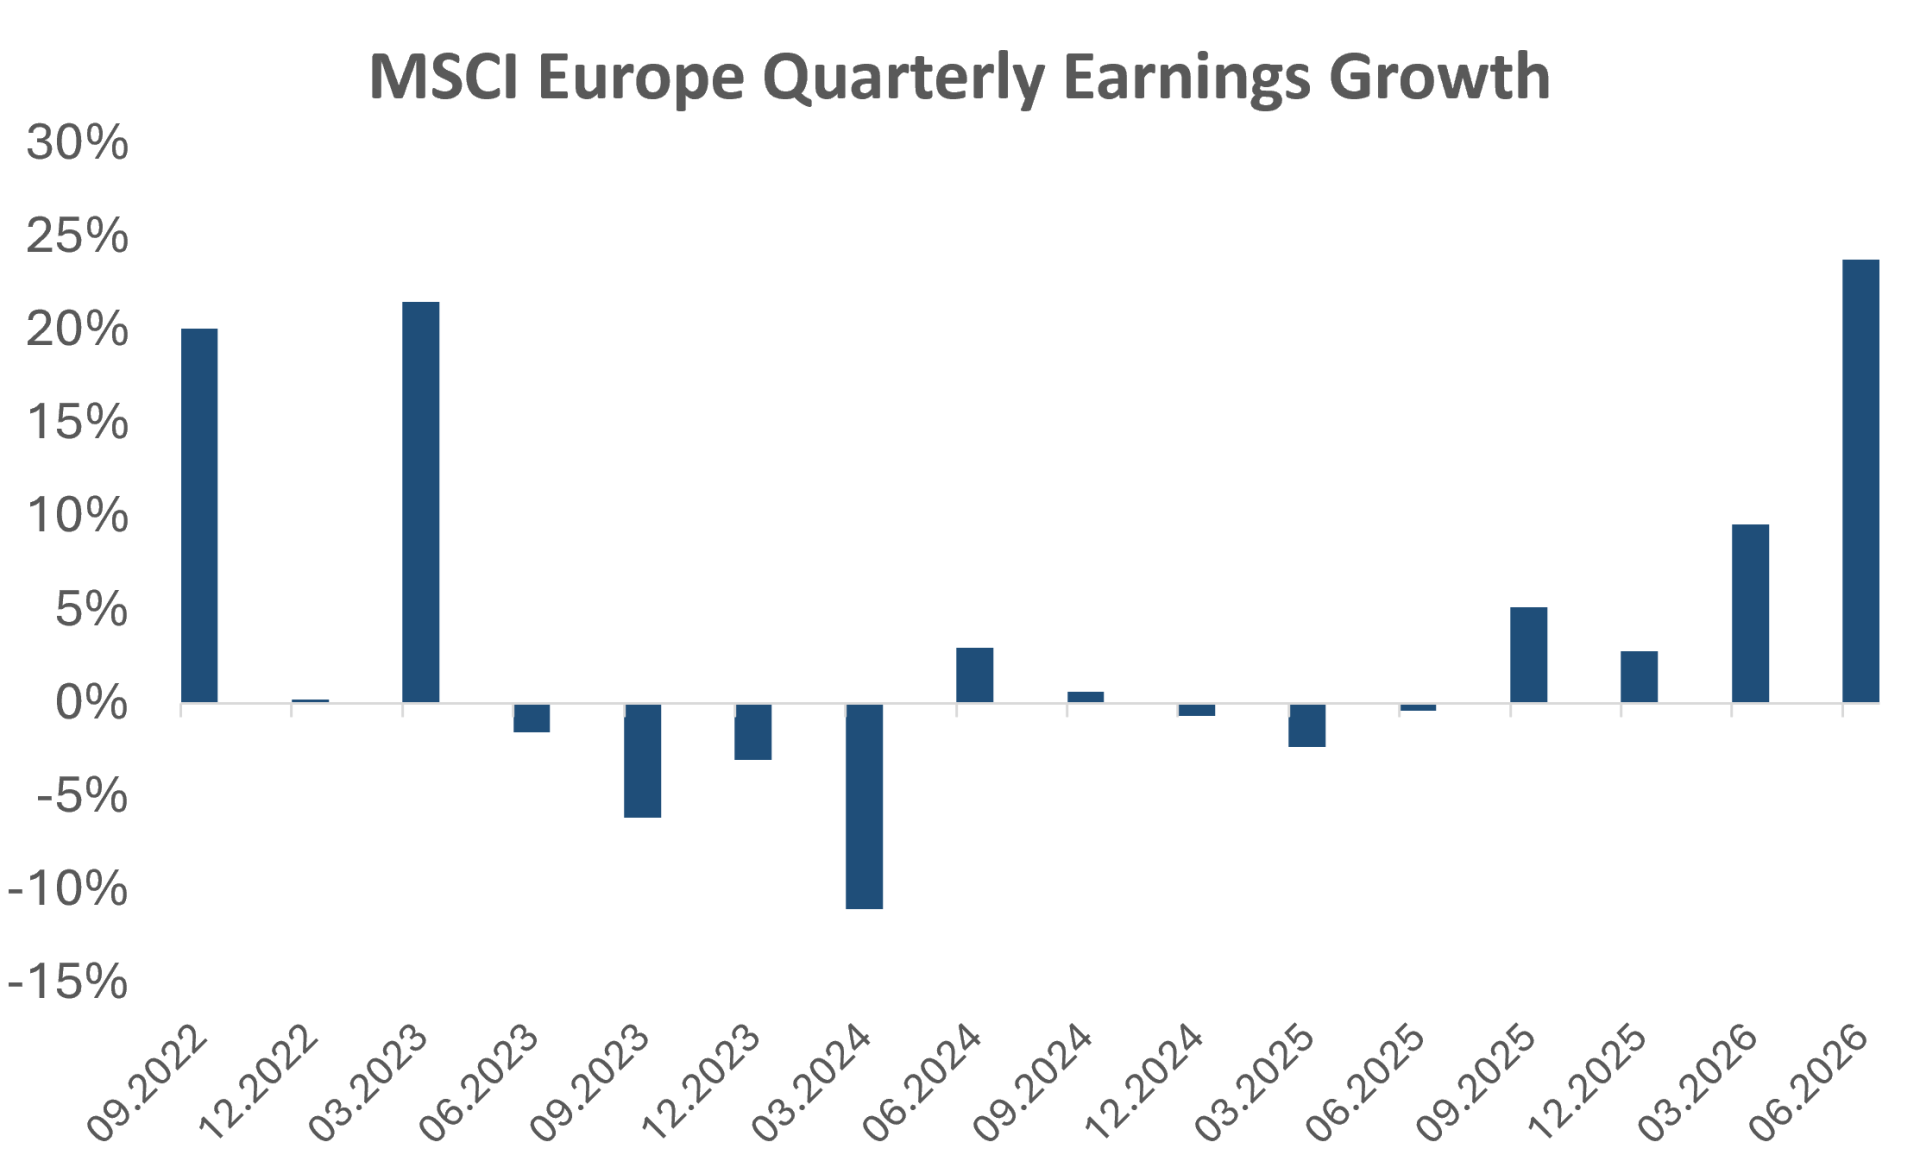
L’Europe a récemment enregistré sa meilleure saison de résultats depuis des années, ce qui a poussé les analystes à revoir à la hausse leurs prévisions de croissance des bénéfices pour 2026, les portant à près de 20 %, contre un peu plus de 10 % en début d’année. Les banques ont combiné des revenus nets d’intérêts et de commissions résilients à des pertes sur créances inférieures aux prévisions, tandis que les entreprises industrielles ont su transformer l’augmentation de leurs carnets de commandes sur les marchés à croissance structurelle — notamment l’électrification, les infrastructures, les centres de données et la défense — en hausse de leur chiffre d’affaires et de leurs marges.

Source: Bloomberg. Données au 31.08.2026.

Nous estimons que la solidité des fondamentaux, la poursuite de la diversification des portefeuilles hors des marchés américains et des marchés émergents fortement axés sur l'IA, ainsi que la difficulté croissante à justifier un nouveau potentiel de hausse lié à l'IA aux niveaux de valorisation actuels, devraient continuer à soutenir les actions européennes.

Au-delà des grandes capitalisations européennes

Au sein des actions européennes, toutefois, le segment des petites et moyennes capitalisations mérite une attention particulière. Les SMID européennes sont bien placées pour tirer parti de plusieurs tendances de croissance structurelles en Europe, face auxquelles leurs homologues de plus grande taille et plus diversifiées à l'international présentent généralement un bêta plus faible. Les améliorations des infrastructures, la modernisation du réseau électrique, le développement des centres de données, la résilience de la chaîne d'approvisionnement, ainsi que l'augmentation des dépenses en matière de défense et de souveraineté industrielle dans un contexte de tensions géopolitiques devraient profiter de manière disproportionnée aux entreprises de taille moyenne et aux petites et moyennes entreprises (SMID), compte tenu de leur exposition plus importante aux marchés finaux européens.

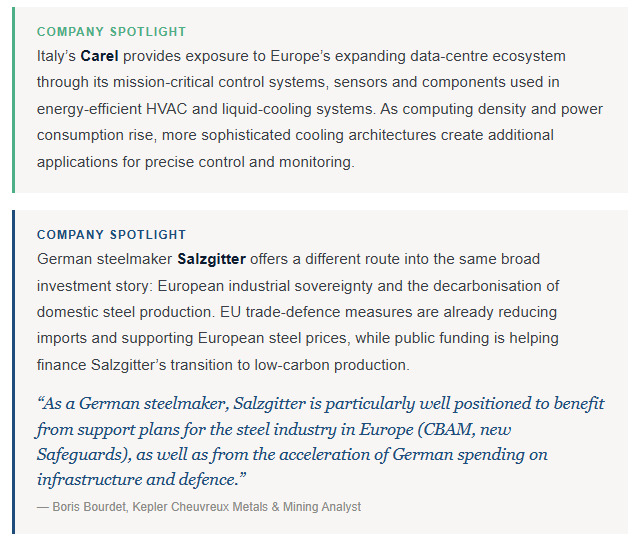
La dernière saison des résultats a mis en évidence ce potentiel. Dans le secteur des biens d’équipement, les meilleures performances ont été enregistrées par les entreprises bien placées pour tirer parti de la demande à long terme dans les domaines de l’électrification, des centres de données, des turbines à gaz, de la mobilité électrique, des systèmes HVAC à haute efficacité énergétique et des systèmes de refroidissement par liquide.

Les sociétés sont citées à titre purement illustratif et ne constituent en aucun cas une recommandation d'investissement. Les références à des titres spécifiques ne doivent pas être interprétées comme une recommandation d'achat ou de vente de ces titres.

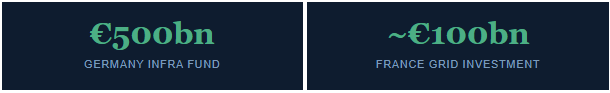
L'ampleur des investissements régionaux est déjà considérable. L'Allemagne a mis en place un fonds spécial de 500 milliards d'euros destiné aux infrastructures et à la neutralité climatique jusqu'en 2036. En France voisine, le gestionnaire de réseau de transport RTE prévoit d'investir environ 100 milliards d'euros dans le réseau électrique au cours des 15 prochaines années, dont près de la moitié sera consacrée aux besoins liés à l'électrification.

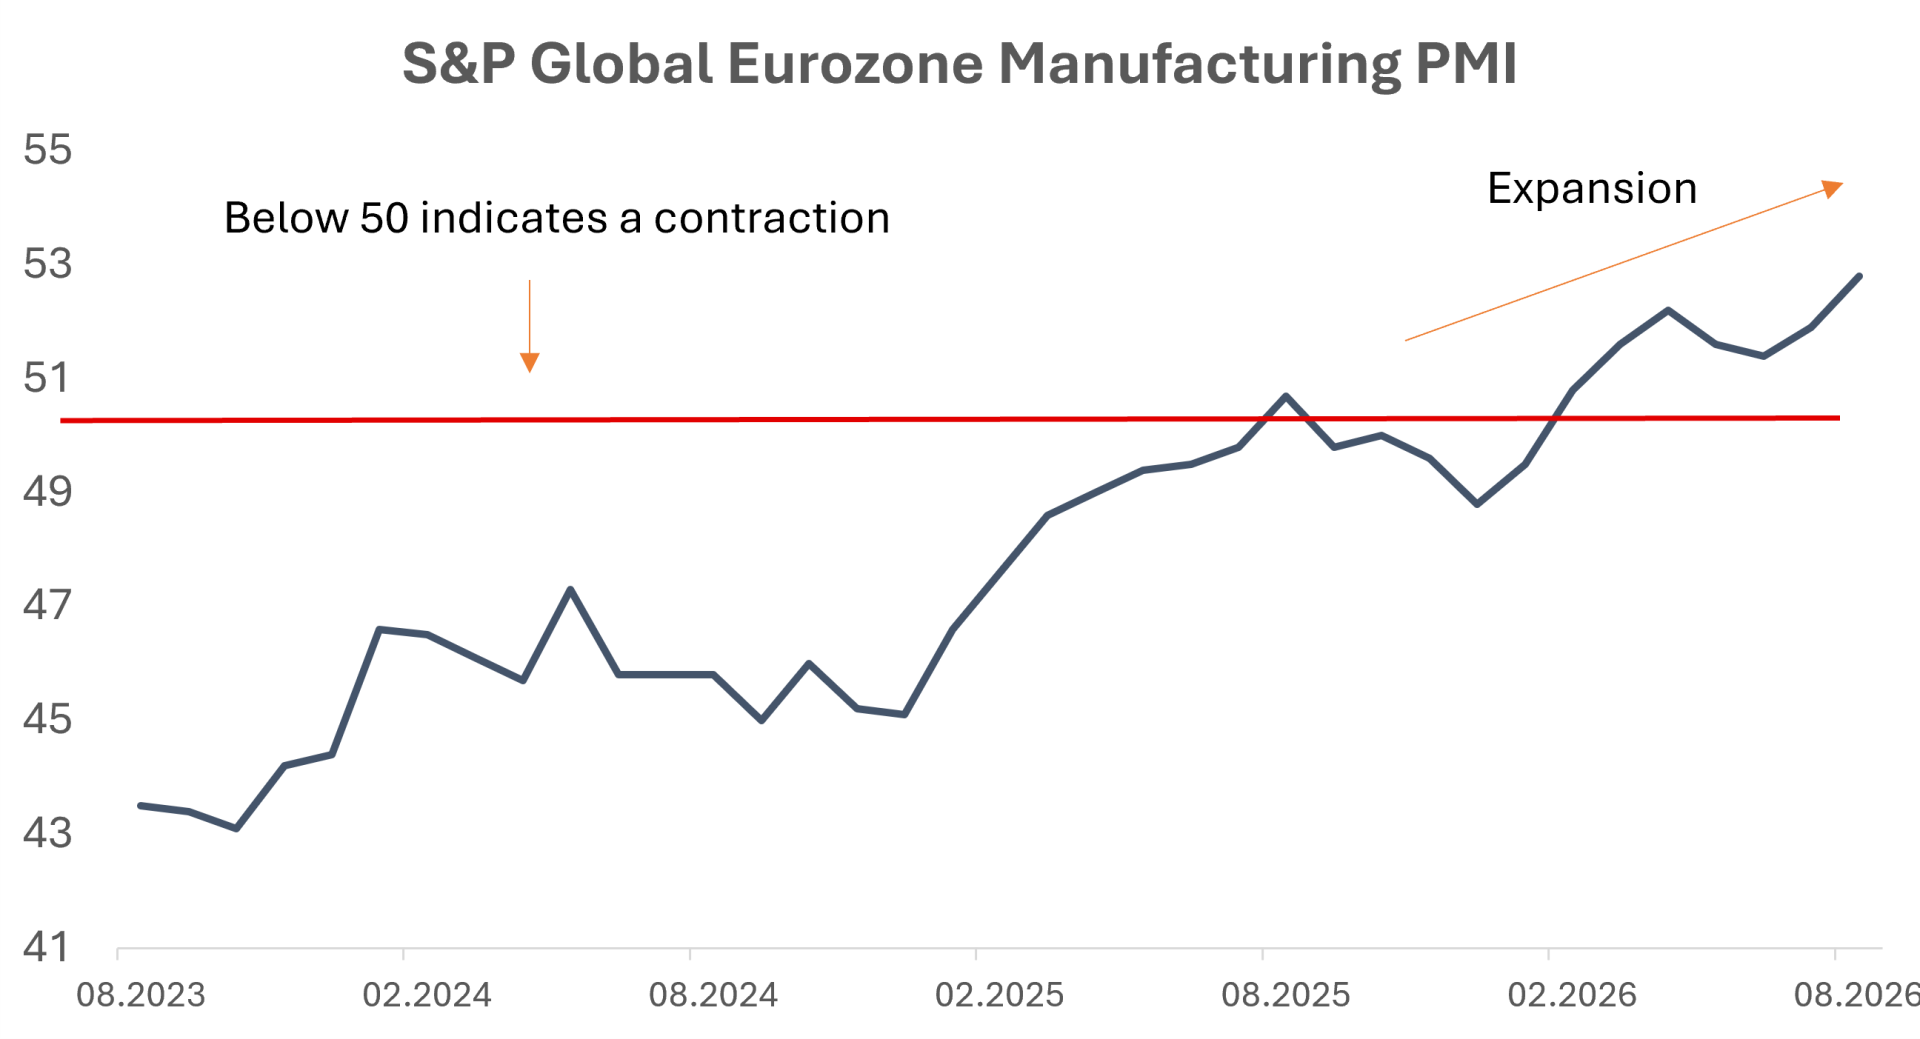
Les valorisations apportent une dimension supplémentaire à ce dossier, mais c’est leur combinaison avec des perspectives de bénéfices en amélioration qui rend les SMID européennes dignes d’intérêt à l’heure actuelle. Ce segment se négocie actuellement avec un ratio cours/bénéfice prévisionnel inférieur d’environ 4 % à celui des grandes capitalisations, alors qu’il affichait historiquement une prime d’environ 20 %, tout en offrant un taux de croissance annuel composé (TCAC) des bénéfices d’environ 14 % pour les trois prochaines années, surpassant ainsi leurs homologues des grandes capitalisations. Il est important de noter que les révisions des prévisions de bénéfices s'améliorent parallèlement à un contexte plus favorable dans le secteur manufacturier : en août, l'indice PMI manufacturier de la zone euro a atteint son plus haut niveau depuis un peu plus de quatre ans.

Source: Bloomberg. Données au 31.08.2026.

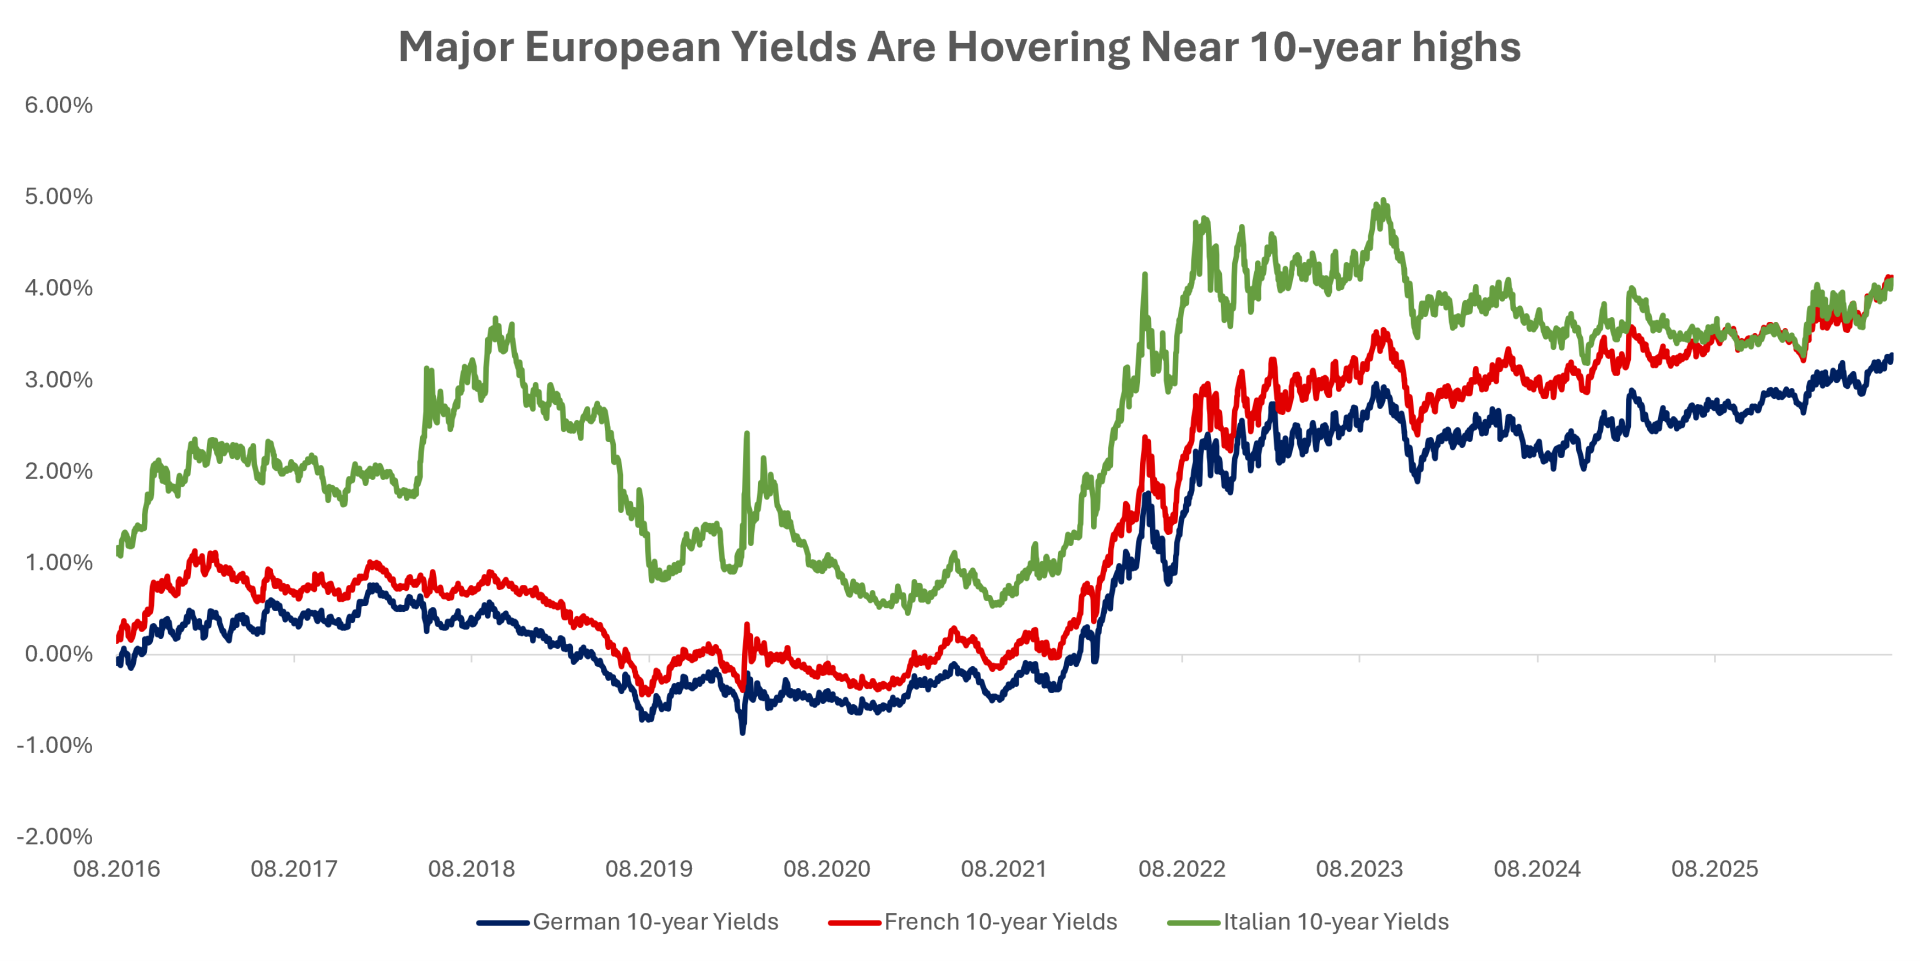
Nous estimons que cette combinaison renforce les arguments en faveur d’un investissement dans les SMID européennes. L’amélioration des perspectives de bénéfices pourrait inciter les investisseurs à réévaluer les valorisations actuellement sous-évaluées, tandis que les investissements européens à long terme dans les infrastructures, l’électrification et la souveraineté industrielle constituent une source de demande au-delà de la reprise conjoncturelle immédiate. Une éventuelle stabilisation des taux des obligations d'État européennes pourrait apporter un soutien supplémentaire, même si les craintes liées à l'inflation et les incertitudes budgétaires pourraient maintenir les primes de terme à un niveau élevé pendant plus longtemps.

Source: Bloomberg. Données au 31.08.2026.

Les opportunités restent néanmoins sélectives. Des engagements de dépenses attractifs, une exposition thématique et des valorisations relatives ne garantissent pas la génération d’alpha. Dans l’ensemble, les SMID sont confrontées à une charge d’intérêts plus élevée par rapport à leurs bénéfices que leurs homologues à grande capitalisation, ce qui peut limiter les liquidités disponibles pour le réinvestissement et les distributions aux actionnaires. Les investisseurs doivent donc identifier les sociétés SMID qui allient une exposition directe aux thèmes de croissance structurelle en termes de bénéfices à un pouvoir de fixation des prix, à la solidité de leur bilan, à une capacité d'exécution et à une liquidité boursière suffisante..

Mind & Machine

Les SMID européennes pourraient offrir un terrain particulièrement propice à la recherche d'alpha par la sélection de titres. Ce segment se caractérise généralement par un nombre réduit d'analystes, un taux de détention institutionnelle plus faible et un dialogue moins fréquent avec les investisseurs, ce qui fait que les révisions de résultats et les changements opérationnels sont intégrés plus lentement dans les cours des actions.

Les modèles systématiques peuvent analyser en continu cet univers étendu à la recherche de tels changements et les traduire en pondérations relatives des titres ainsi qu’en positionnements sectoriels et par pays. Le grand nombre de titres SMID permet également aux modèles de constituer un ensemble plus large de positions relativement indépendantes, ce qui peut améliorer la diversification du portefeuille et le ratio d’information.

Alors que les SMID européens ont traditionnellement été l'apanage des sélectionneurs de titres fondés sur l'analyse fondamentale, nous pensons que l'association de l'esprit et de la machine peut offrir une approche plus efficace et reproductible pour identifier des sources potentielles d'alpha.

Les modèles systématiques et basés sur l'intelligence artificielle offrent une largeur de champ, une rapidité et une cohérence dans la recherche d'opportunités émergentes potentielles sur l'ensemble de l'univers d'investissement, tandis que les analystes fondamentaux apportent le jugement nécessaire pour distinguer le bruit temporaire des changements durables et évaluer le pouvoir de fixation des prix, la résilience du bilan, la capacité d'exécution et la liquidité.
Le présent document est fourni à titre informatif et à des fins de promotion uniquement ; il ne constitue en aucun cas un conseil en investissement ni une recommandation d'achat ou de vente d'un titre quelconque. Les performances passées ne constituent pas un indicateur fiable des résultats futurs ; la valeur des placements peut aussi bien baisser qu'augmenter. Toute référence à des titres spécifiques est donnée à titre d'illustration uniquement et ne constitue pas une recommandation d'achat ou de vente. Les opinions et prévisions exprimées ici sont celles de Kepler Unigestion à la date de publication ; elles reposent sur les conditions actuelles du marché et sont susceptibles d'évoluer sans préavis. Les prévisions et les déclarations prospectives ne constituent pas des garanties de résultats futurs et peuvent ne pas se concrétiser.